


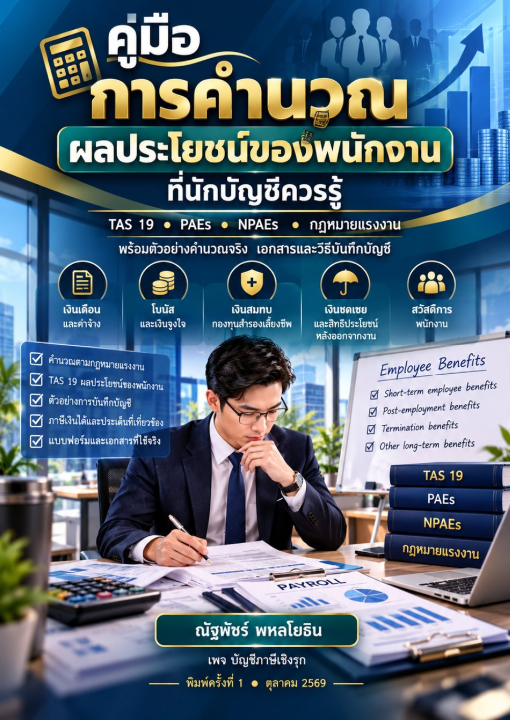
คู่มือการคำนวณ ผลประโยชน์ของพนักงาน ที่นักบัญชีควรรู้
E-book
฿ 359.00
659.00
Discount 45 %
สามารถสอบถามเพิ่มเติมหรือสั่งไซส์/สี ได้ที่นี่

Book info
Barcode : 3000000043458
ISBN : 9786169543497
Year of print : 1 / 2569
Book category : การคลัง/ภาษีอากร
Product details : คู่มือการคำนวณ ผลประโยชน์ของพนักงาน ที่นักบัญชีควรรู้
"หนังสือเล่มนี้จัดทำขึ้นเพื่อเป็นแนวทางสำหรับนักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี และผู้ปฏิบัติงานด้านทรัพยากรบุคคลในการทำความเข้าใจหลักการบัญชีและการคำนวณผลประโยชน์ของพนักงาน โดยเฉพาะภาระผูกพันจากเงินชดเชยเมื่อเกษียณอายุตามกฎหมายแรงงาน ซึ่งเป็นรายการที่อาจมีมูลค่าสูงและส่งผลกระทบอย่างมีนัยสำคัญต่องบการเงิน หากกิจการไม่ได้รับรู้หนี้สินหรือใช้ข้อมูลประกอบการคำนวณที่ไม่ถูกต้อง เนื้อหาเริ่มต้นจากสาระสำคัญของมาตรฐานการบัญชี ฉบับที่ 19 (TAS 19) เรื่อง ผลประโยชน์ของพนักงาน โดยอธิบายประเภทของผลประโยชน์พนักงาน หลักการรับรู้ค่าใช้จ่ายและหนี้สินตามเกณฑ์คงค้าง ตลอดจนความแตกต่างระหว่างผลประโยชน์ระยะสั้น ผลประโยชน์หลังออกจากงาน ผลประโยชน์ระยะยาวอื่นของพนักงาน และผลประโยชน์เมื่อเลิกจ้าง เพื่อให้ผู้อ่านสามารถจำแนกประเภทของรายการและพิจารณาวิธีการบัญชีที่เหมาะสมได้ หนังสือครอบคลุมการรับรู้ผลประโยชน์ระยะสั้น เช่น เงินเดือน ค่าจ้าง โบนัส เงินสมทบประกันสังคม และวันลาที่ได้รับค่าตอบแทน โดยอธิบายหลักการรับรู้ค่าใช้จ่ายและหนี้สิน รวมถึงความแตกต่างระหว่างวันลาสะสมได้กับวันลาไม่สะสม ตลอดจนผลประโยชน์หลังออกจากงาน เช่น เงินสมทบกองทุนสำรองเลี้ยงชีพ เงินชดเชยตามกฎหมายแรงงาน และผลประโยชน์ในลักษณะบำเหน็จหรือบำนาญ พร้อมอธิบายความแตกต่างระหว่างโครงการสมทบเงินที่กำหนดไว้กับโครงการผลประโยชน์ที่กำหนดไว้ อีกประเด็นสำคัญคือการคำนวณค่าใช้จ่ายและหนี้สินผลประโยชน์พนักงานสำหรับกิจการที่มีส่วนได้เสียสาธารณะ (PAEs) และกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) โดยนำเสนอหลักการคำนวณ แนวทางการบันทึกบัญชี และการเปิดเผยข้อมูลในงบการเงิน ตลอดจนการนำรายงานการประเมินผลประโยชน์พนักงานไปใช้ให้สอดคล้องกับมาตรฐานการรายงานทางการเงินที่กิจการต้องถือปฏิบัติ หนังสือยังให้ความสำคัญกับหลักคณิตศาสตร์ประกันภัยที่ใช้ในการประเมินผลประโยชน์พนักงาน โดยกล่าวถึงวิธีคิดลดแต่ละหน่วยที่ประมาณการไว้ (Projected Unit Credit Method) ข้อสมมติฐานทางคณิตศาสตร์ประกันภัยที่สำคัญ และบทบาทของนักคณิตศาสตร์ประกันภัยในการประเมินภาระผูกพันของกิจการ เพื่อช่วยให้ผู้อ่านเข้าใจที่มาของตัวเลขในรายงานประเมินและสามารถนำข้อมูลไปใช้ประกอบการบันทึกบัญชีได้อย่างเหมาะสม นอกจากนี้ หนังสือยังอธิบายการเตรียมและตรวจสอบข้อมูลพนักงานก่อนส่งประเมิน เช่น วันเกิด วันที่เริ่มงาน เงินเดือน สวัสดิการ ค่าตำแหน่ง วันที่และอายุเกษียณ รวมถึงข้อมูลทางสถิติที่เกี่ยวข้องกับอัตราการลาออก การเสียชีวิต การทุพพลภาพ และการเกษียณก่อนกำหนด พร้อมแนวทางตรวจสอบคุณภาพข้อมูลเพื่อค้นหาความผิดปกติ เช่น รูปแบบวันที่ไม่ถูกต้อง ข้อมูลไม่ครบถ้วน อายุงานไม่สอดคล้องกับข้อเท็จจริง และการเปลี่ยนแปลงเงินเดือนที่ผิดปกติ ในส่วนของปัญหาที่พบบ่อย หนังสือรวบรวมประเด็นที่อาจทำให้การคำนวณและการบันทึกบัญชีคลาดเคลื่อน เช่น การใช้ข้อสมมติฐานที่ไม่สมเหตุสมผล การไม่ปรับปรุงข้อสมมติฐานให้เป็นปัจจุบัน การส่งข้อมูลพนักงานไม่ครบถ้วน การไม่แยกหนี้สินหมุนเวียนและไม่หมุนเวียน ตลอดจนความเข้าใจที่ไม่ถูกต้องเกี่ยวกับการประเมินเงินสมทบกองทุนสำรองเลี้ยงชีพ พร้อมแนวทางจัดการปัญหาและการประสานงานระหว่างฝ่ายบัญชี ฝ่ายทรัพยากรบุคคล และนักคณิตศาสตร์ประกันภัย หนังสือยังกล่าวถึงผลกระทบจากการไม่คำนวณผลประโยชน์พนักงานที่มีต่อการแสดงรายการในงบการเงิน รายงานของผู้สอบบัญชี การวางแผนทางการเงิน และความเสี่ยงของกิจการ ตลอดจนแนวทางเตรียมความพร้อมสำหรับการคำนวณและประเมินผลประโยชน์พนักงานอย่างเป็นระบบ รวมถึงประเด็นที่เกี่ยวข้องกับกองทุนสงเคราะห์ลูกจ้างในปี 2569 หนังสือเล่มนี้เหมาะสำหรับนักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี ผู้บริหารฝ่ายบัญชีและการเงิน เจ้าหน้าที่ทรัพยากรบุคคล ผู้ประกอบการ และผู้ที่เกี่ยวข้องกับการจัดทำงบการเงิน ซึ่งต้องการเพิ่มความเข้าใจเกี่ยวกับภาระผูกพันผลประโยชน์พนักงานและการเตรียมข้อมูลเพื่อการประเมินอย่างถูกต้อง ผู้อ่านจะได้รับความรู้ในการจำแนกประเภทผลประโยชน์พนักงาน เข้าใจหลักการรับรู้และวัดมูลค่าหนี้สินตามมาตรฐานที่เกี่ยวข้อง เตรียมและตรวจสอบข้อมูลพนักงานก่อนส่งประเมิน อ่านรายงานจากนักคณิตศาสตร์ประกันภัย และนำผลการประเมินไปบันทึกบัญชีและเปิดเผยข้อมูลในงบการเงินได้อย่างเหมาะสม ช่วยลดความเสี่ยงจากข้อมูลคลาดเคลื่อนและสนับสนุนให้การปิดบัญชีมีความครบถ้วนมากยิ่งขึ้น *หมายเหตุ: เนื้อหาอ้างอิงมาตรฐานการบัญชี ฉบับที่ 19 มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ และกฎหมายคุ้มครองแรงงาน ณ เวลาที่จัดทำหนังสือ ตัวเลขตัวอย่างมีวัตถุประสงค์เพื่อประกอบคำอธิบาย ไม่ใช่คำแนะนำสำหรับการประเมินเฉพาะกิจการ ผู้อ่านควรตรวจสอบมาตรฐานและกฎหมายฉบับล่าสุด และปรึกษาผู้สอบบัญชีหรือนักคณิตศาสตร์ประกันภัยก่อนนำไปใช้จริง*"
Related products


Review score from buyers
0 Full 5 Star
0 People
0
0
0
0
0

คู่มือการคำนวณ ผลประโยชน์ของพนักงาน ที่นักบัญชีควรรู้
E-book
Normal price
คู่มือการคำนวณ ผลประโยชน์ของพนักงาน ที่นักบัญชีควรรู้
฿ 359.00