


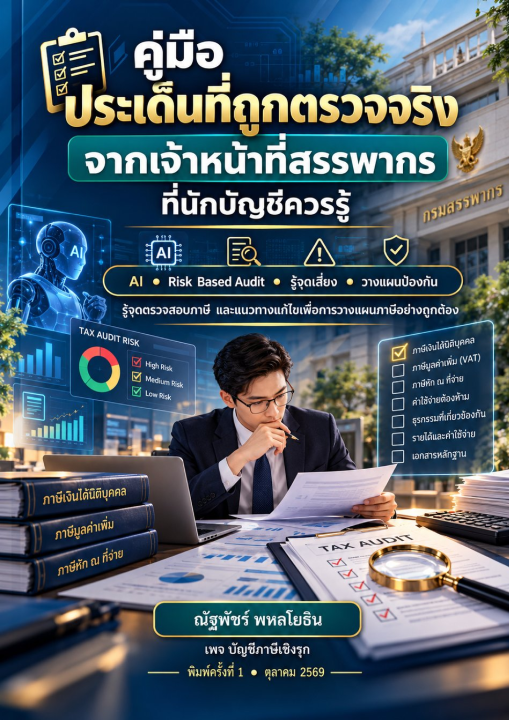
คู่มือประเด็นที่ถูกตรวจจริง จากเจ้าหน้าที่สรรพากร ที่นักบัญชีควรรู้
E-book
฿ 359.00
659.00
Discount 45 %
สามารถสอบถามเพิ่มเติมหรือสั่งไซส์/สี ได้ที่นี่

Book info
Barcode : 3000000043457
ISBN : 9786169543480
Year of print : 1 / 2569
Book category : การคลัง/ภาษีอากร
Product details : คู่มือประเด็นที่ถูกตรวจจริง จากเจ้าหน้าที่สรรพากร ที่นักบัญชีควรรู้
"หนังสือเล่มนี้จัดทำขึ้นเพื่อให้ความรู้เกี่ยวกับประเด็นทางบัญชีและภาษีที่ผู้ประกอบการและนักบัญชีควรระมัดระวังในการยื่นแบบแสดงรายการภาษีและจัดทำงบการเงิน โดยมุ่งเน้นการทำความเข้าใจแนวทางการตรวจสอบภาษีตามฐานความเสี่ยง (Risk Based Audit: RBA) การใช้ข้อมูลและเทคโนโลยี AI ในการวิเคราะห์ความผิดปกติ ตลอดจนการเตรียมความพร้อมด้านเอกสารและข้อชี้แจงเมื่อกิจการได้รับการติดต่อหรือถูกตรวจสอบจากกรมสรรพากร เนื้อหาครอบคลุมแนวทางการตรวจสอบภาษีที่เกี่ยวข้องกับการวิเคราะห์ข้อมูล การเปรียบเทียบผลประกอบการระหว่างกิจการในอุตสาหกรรมเดียวกัน การเชื่อมโยงข้อมูลอิเล็กทรอนิกส์ และการตรวจสอบสภาพการประกอบธุรกิจจริง โดยอธิบายให้เห็นถึงความสำคัญของความสม่ำเสมอและความสอดคล้องของข้อมูลระหว่างงบการเงิน แบบแสดงรายการภาษี และเอกสารประกอบธุรกรรม เพื่อช่วยให้นักบัญชีสามารถประเมินจุดที่ควรตรวจสอบก่อนยื่นแบบและปิดบัญชีได้อย่างเป็นระบบ หนังสืออธิบายปัจจัยที่เกี่ยวข้องกับการประเมินและจัดกลุ่มผู้เสียภาษีตามระดับความเสี่ยง เช่น ความสม่ำเสมอในการยื่นแบบและชำระภาษี ความสมเหตุสมผลของอัตรากำไร ความสอดคล้องของยอดขายและรายได้ระหว่างภาษีประเภทต่าง ๆ ประวัติการตรวจสอบ และธุรกรรมกับคู่ค้าที่อาจมีความเสี่ยง นอกจากนี้ ยังกล่าวถึงลักษณะธุรกิจที่ควรให้ความสำคัญในการตรวจสอบ ได้แก่ ธุรกิจซื้อมาขายไป ธุรกิจผลิต ธุรกิจรับเหมาก่อสร้าง และธุรกิจบริการ เนื้อหายังรวบรวมประเด็นที่เกี่ยวข้องกับภาษีแต่ละประเภท ได้แก่ ภาษีเงินได้นิติบุคคล ภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมชี้ให้เห็นรายการสำคัญในงบการเงินที่ควรตรวจสอบ เช่น เงินสดและเงินฝากธนาคาร ลูกหนี้การค้า ลูกหนี้เงินกู้ยืม สินค้าคงเหลือ สินทรัพย์ ค่าใช้จ่ายค้างจ่าย รายได้ที่ไม่สอดคล้องกับค่าใช้จ่าย รายได้จากการส่งเสริมการขาย และรายการที่เกี่ยวข้องกับการกำหนดราคาโอน (Transfer Pricing) อีกส่วนหนึ่งของหนังสือมุ่งเน้นความผิดปกติที่อาจเกิดขึ้นจากการยื่นแบบและการบันทึกบัญชี เช่น การมีรายจ่ายที่ไม่เกิดขึ้นจริง การยื่นรายได้ลดลงจากปีก่อน การขาดทุนสะสมต่อเนื่อง อัตรากำไรขั้นต้นต่ำ การบันทึกสินค้าคงเหลือไม่ตรงกับข้อเท็จจริง การให้เงินกู้ยืมแก่กรรมการโดยไม่มีดอกเบี้ยรับ การบันทึกรายได้จากการขายทรัพย์สินไม่ครบถ้วน ตลอดจนกรณีภาษีขายติดลบหรือการขอคืนภาษีที่มีจำนวนสูง หนังสือช่วยให้ผู้อ่านเห็นถึงความสำคัญของการตรวจสอบข้อเท็จจริงและเอกสารสนับสนุนก่อนยื่นแบบแสดงรายการภาษี นอกจากนี้ ยังกล่าวถึงผลกระทบของนโยบายทางบัญชีและการบริหารของผู้ประกอบการต่อการตรวจสอบภาษี เช่น การตั้งค่าเผื่อหนี้สูญ การเปลี่ยนแปลงนโยบายค่าเสื่อมราคา ลูกหนี้ค้างรับที่เพิ่มขึ้น การขยายระยะเวลาชำระหนี้ และการใช้เงินสดเป็นหลัก รวมถึงประเด็นที่เกี่ยวข้องกับการขอคืนภาษี การสอบยันเอกสาร และการเปรียบเทียบข้อมูลกับกิจการประเภทเดียวกัน ในกรณีที่กิจการได้รับการเรียกตรวจหรือขอคืนภาษี หนังสือให้แนวทางเบื้องต้นในการเตรียมเอกสารประกอบการชี้แจง การรวบรวมข้อกฎหมายที่เกี่ยวข้อง และการตรวจสอบความเชื่อมโยงระหว่างเอกสารทางบัญชีกับแบบแสดงรายการภาษี ตลอดจนกล่าวถึงความสำคัญของการเชื่อมโยงข้อมูลระหว่างกรมสรรพากร หน่วยงานภาครัฐ สถาบันการเงิน และองค์กรอื่น ๆ ที่เกี่ยวข้อง ซึ่งทำให้ผู้ประกอบการควรให้ความสำคัญกับความถูกต้องและความครบถ้วนของข้อมูลมากยิ่งขึ้น จุดเด่นของหนังสือคือการรวบรวมประเด็นความเสี่ยงที่เกี่ยวข้องกับการตรวจสอบภาษีไว้เป็นหมวดหมู่ พร้อมภาพสรุปประกอบแต่ละหัวข้อ ช่วยให้ผู้อ่านสามารถใช้เป็นแนวทางตรวจทานงบการเงินและแบบแสดงรายการภาษีก่อนยื่น รวมถึงใช้เป็นรายการตรวจสอบเบื้องต้นในการเตรียมเอกสารและคำชี้แจงเมื่อมีการตรวจสอบ โดยเน้นการปฏิบัติตามกฎหมายและการจัดทำข้อมูลที่มีเหตุผลรองรับ มากกว่าการมุ่งหลีกเลี่ยงการตรวจสอบ หนังสือเล่มนี้เหมาะสำหรับนักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี ผู้ประกอบวิชาชีพด้านภาษี เจ้าของกิจการ ผู้บริหารฝ่ายบัญชีและการเงิน ตลอดจนผู้ให้บริการสำนักงานบัญชีที่ต้องการเพิ่มความเข้าใจเกี่ยวกับประเด็นที่ควรระวังในการตรวจสอบภาษีและพัฒนากระบวนการตรวจทานงานก่อนยื่นแบบอย่างมีประสิทธิภาพ ผู้อ่านจะได้รับแนวทางในการประเมินความเสี่ยงทางบัญชีและภาษี ตรวจสอบความสอดคล้องของข้อมูลระหว่างงบการเงินกับแบบภาษี ระบุรายการที่ควรมีเอกสารสนับสนุน และเตรียมความพร้อมเมื่อได้รับการติดต่อจากกรมสรรพากร เพื่อช่วยลดข้อผิดพลาดในการปฏิบัติงานและส่งเสริมการจัดทำบัญชีและภาษีอย่างถูกต้อง โปร่งใส และตรวจสอบย้อนกลับได้ *หมายเหตุ: เนื้อหาอ้างอิงประมวลรัษฎากร คำสั่งและแนวปฏิบัติที่เกี่ยวข้อง ณ เวลาที่จัดทำหนังสือ ตัวอย่างและประเด็นวิเคราะห์มีวัตถุประสงค์เพื่อการศึกษา ไม่ใช่คำแนะนำสำหรับข้อเท็จจริงเฉพาะราย ผู้อ่านควรตรวจสอบข้อกฎหมายและแนวปฏิบัติล่าสุด รวมถึงพิจารณาข้อเท็จจริงของแต่ละกิจการก่อนนำไปใช้จริง*"
Related products


Review score from buyers
0 Full 5 Star
0 People
0
0
0
0
0

คู่มือประเด็นที่ถูกตรวจจริง จากเจ้าหน้าที่สรรพากร ที่นักบัญชีควรรู้
E-book
Normal price
คู่มือประเด็นที่ถูกตรวจจริง จากเจ้าหน้าที่สรรพากร ที่นักบัญชีควรรู้
฿ 359.00