


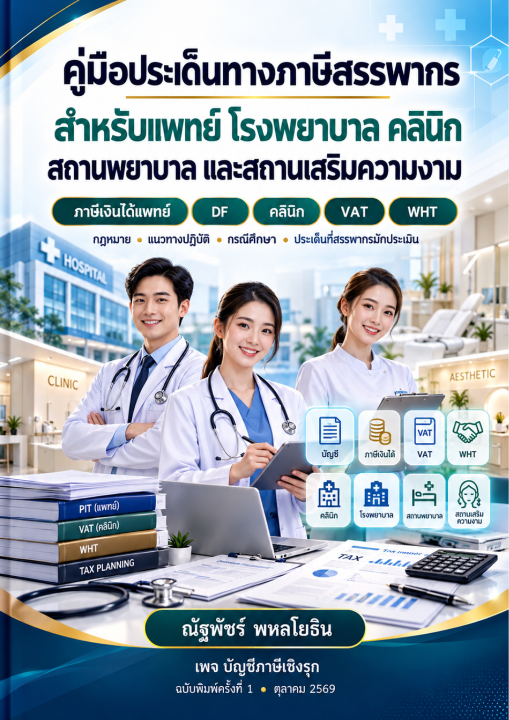
คู่มือประเด็นทางภาษีสรรพากร สำหรับแพทย์ โรงพยาบาล คลินิก สถานพยาบาล และสถานเสริมความงาม
อี-บุ๊ค
฿ 359.00
659.00
ประหยัด 45 %
สามารถสอบถามเพิ่มเติมหรือสั่งไซส์/สี ได้ที่นี่

ข้อมูลหนังสือ
Barcode : 3000000043465
ISBN : 9786169543442
ปีพิมพ์ : 1 / 2569
หมวดหนังสือ : การคลัง/ภาษีอากร
รายละเอียดสินค้า : คู่มือประเด็นทางภาษีสรรพากร สำหรับแพทย์ โรงพยาบาล คลินิก สถานพยาบาล และสถานเสริมความงาม
"ธุรกิจด้านการแพทย์และสถานพยาบาลมีรูปแบบรายได้ที่หลากหลาย ตั้งแต่เงินเดือนและค่าตอบแทนของแพทย์ ค่าธรรมเนียมแพทย์ (Doctor Fee: DF) ค่าเวรและค่าตอบแทนพิเศษ รายได้จากคลินิกส่วนตัว ไปจนถึงรายได้จากบริการเสริม เช่น สปา การจำหน่ายสินค้า การให้เช่าพื้นที่ และบริการอื่นของโรงพยาบาล รายได้แต่ละประเภทอาจมีหลักเกณฑ์การจัดประเภทเงินได้ การหักค่าใช้จ่าย ภาษีเงินได้ ภาษีมูลค่าเพิ่ม และภาษีหัก ณ ที่จ่ายที่แตกต่างกัน หากจำแนกรายได้ไม่ถูกต้อง วางโครงสร้างสัญญาไม่เหมาะสม หรือจัดเตรียมเอกสารไม่ครบถ้วน อาจทำให้เกิดความเสี่ยงในการถูกตรวจสอบและประเมินภาษีย้อนหลัง หนังสือเล่มนี้จัดทำขึ้นเพื่อรวบรวมประเด็นภาษีสำคัญสำหรับแพทย์ โรงพยาบาล คลินิก สถานพยาบาล และสถานเสริมความงาม โดยครอบคลุมทั้งภาษีเงินได้บุคคลธรรมดา ภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม และภาษีหัก ณ ที่จ่าย พร้อมแนวทางพิจารณารูปแบบการประกอบธุรกิจ การทำสัญญาระหว่างแพทย์กับสถานพยาบาล การจำแนกรายได้และค่าใช้จ่าย ตลอดจนประเด็นที่กรมสรรพากรมักนำมาตรวจสอบ เพื่อช่วยให้ผู้อ่านเข้าใจภาระภาษีที่เกี่ยวข้องและสามารถวางแผนจัดการข้อมูลทางบัญชีและภาษีได้อย่างเป็นระบบ เนื้อหาเริ่มต้นจากการทบทวนภาระภาษีของแพทย์ โรงพยาบาล และบุคลากรทางการแพทย์ รวมถึงหลักเกณฑ์การหักค่าใช้จ่าย ค่าลดหย่อน และสิทธิประโยชน์ทางภาษีที่เกี่ยวข้อง จากนั้นอธิบายความสัมพันธ์ระหว่างแพทย์กับโรงพยาบาล และความสำคัญของการวางแผนสัญญาให้สอดคล้องกับลักษณะการทำงานและข้อเท็จจริงของธุรกรรม พร้อมยกตัวอย่างกรณีสัญญาระหว่างโรงพยาบาลกับโรงแรมที่ให้บริการทางการแพทย์ เพื่อแสดงให้เห็นว่ารูปแบบและระยะเวลาของสัญญาอาจส่งผลต่อการพิจารณาประเภทเงินได้และภาระภาษี อีกประเด็นสำคัญคือการจำแนกเงินได้ของแพทย์ตามประมวลรัษฎากร ได้แก่ เงินได้จากการจ้างแรงงานตามมาตรา 40(1) เงินได้จากการรับทำงานให้ตามมาตรา 40(2) เงินได้จากวิชาชีพอิสระตามมาตรา 40(6) และเงินได้จากการประกอบธุรกิจตามมาตรา 40(8) โดยพิจารณาจากลักษณะความสัมพันธ์ระหว่างคู่สัญญาและที่มาของรายได้ พร้อมเชื่อมโยงกับแนวทางวางแผนภาษีสำหรับรายได้รูปแบบต่าง ๆ เช่น เงินเดือน ค่าจ้าง ค่าเวร ค่าล่วงเวลา ค่าธรรมเนียมแพทย์ รายได้จากการตรวจรักษานอกเวลา และรายได้จากการเปิดคลินิกส่วนตัว หนังสือยังครอบคลุมกรณีที่แพทย์เปิดคลินิกในนามบุคคลธรรมดาหรือนิติบุคคล การเช่าสถานที่ในโรงพยาบาล การแบ่งรายได้จากการรักษาพยาบาล การให้โรงพยาบาลเป็นผู้เรียกเก็บค่ารักษาและแบ่งรายได้กลับให้แพทย์ ตลอดจนการจ่ายเงินให้แพทย์โดยคลินิกและสถานเสริมความงาม รวมถึงกรณีการนำผู้ป่วยเข้ารับการรักษาในโรงพยาบาล และการเปิดสถานพยาบาลที่มีเตียงรองรับผู้ป่วยค้างคืน โดยเน้นการพิจารณาผลทางภาษีตามรูปแบบการดำเนินงานจริง ในด้านภาษีมูลค่าเพิ่ม หนังสืออธิบายประเด็นที่แพทย์และสถานพยาบาลควรพิจารณาเกี่ยวกับการเข้าสู่ระบบภาษีมูลค่าเพิ่ม ตลอดจนการจำแนกรายได้จากบริการทางการแพทย์กับรายได้จากกิจกรรมอื่นของสถานพยาบาล เช่น การให้เช่าอุปกรณ์ทางการแพทย์ การตั้งบูทจำหน่ายสินค้า การจัดสัมมนา การให้ใช้ห้องประชุม การให้เช่าพื้นที่ร้านค้า สปา การดีท็อกซ์ บริการนวดแผนไทย และร้านอาหารภายในโรงพยาบาล เพื่อให้ผู้อ่านเห็นความสำคัญของการแยกประเภทรายได้และพิจารณาภาระภาษีของแต่ละกิจกรรมอย่างเหมาะสม สำหรับภาษีเงินได้นิติบุคคล หนังสือกล่าวถึงการรับรู้รายได้ของโรงพยาบาลและคลินิกพิเศษ การพิจารณาสถานะของสถานเสริมความงาม การนำธุรกิจโรงพยาบาลไปขอรับการส่งเสริมการลงทุนจาก BOI การบันทึกสินทรัพย์และอุปกรณ์การแพทย์ รวมถึงการพิจารณาค่าเสื่อมราคาและการรับรู้รายจ่าย ตลอดจนประเด็นภาษีจากสัญญาระหว่างโรงพยาบาล เช่น การส่งต่อผู้ป่วย การใช้อุปกรณ์ทางการแพทย์ และการใช้ห้องพักผู้ป่วย นอกจากนี้ ยังครอบคลุมรายได้และการเบิกจ่ายที่เกี่ยวข้องกับ UCEP, UCEP Plus ประกันสังคม และบริษัทประกันภัย หนังสือยังนำเสนอประเด็นภาษีหัก ณ ที่จ่ายที่เกี่ยวข้องกับกิจการโรงพยาบาล เช่น การจ่ายค่าตรวจสุขภาพประจำปีให้สถานพยาบาล รายได้จากการรักษาพยาบาล และกรณีบริษัทเป็นผู้จ่ายค่ายาให้โรงพยาบาล โดยไม่คิดค่าตรวจรักษา พร้อมเชื่อมโยงกับการวางแผนภาษีของสถานพยาบาลและการพิจารณารายจ่ายกรณีเกิดความเสียหายที่ต้องจ่ายเงินชดเชยให้ผู้ป่วยหรือผู้รับบริการ ในช่วงท้าย หนังสือรวบรวมประเด็นที่แพทย์และโรงพยาบาลมักถูกกรมสรรพากรประเมิน โดยให้ความสำคัญกับการตรวจสอบความสัมพันธ์ระหว่างเงินรับเข้าบัญชีธนาคารกับรายได้ที่ยื่นแบบภาษี การตรวจสอบธุรกรรมตามเกณฑ์ที่กฎหมายกำหนด และการเปรียบเทียบรายได้ที่แพทย์แต่ละรายยื่นแบบกับหนังสือรับรองการหักภาษี ณ ที่จ่ายที่โรงพยาบาลหรือคลินิกออกให้ เพื่อให้ผู้อ่านตระหนักถึงความสำคัญของการรวบรวมเอกสาร การกระทบยอดรายได้ และการเตรียมข้อมูลรองรับการตรวจสอบ หนังสือเล่มนี้เหมาะสำหรับแพทย์ เจ้าของคลินิก ผู้บริหารโรงพยาบาล ผู้ประกอบการสถานพยาบาลและสถานเสริมความงาม นักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี ที่ปรึกษาด้านภาษี ตลอดจนบุคลากรที่รับผิดชอบงานบัญชี การเงิน และภาษีในธุรกิจสุขภาพ ซึ่งต้องการทำความเข้าใจภาระภาษีที่เกี่ยวข้องกับรายได้และรูปแบบการดำเนินธุรกิจของตนเอง ผู้อ่านจะได้รับความรู้ในการจำแนกเงินได้ของแพทย์ตามประเภทที่เกี่ยวข้อง วางแผนสัญญาและโครงสร้างธุรกิจให้สอดคล้องกับลักษณะการประกอบกิจการ พิจารณารายได้ที่เกี่ยวข้องกับภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่าย เข้าใจหลักเกณฑ์ภาษีเงินได้นิติบุคคลของสถานพยาบาล และเตรียมเอกสารประกอบการบันทึกบัญชีและยื่นแบบภาษีอย่างเป็นระบบ ช่วยเพิ่มความพร้อมในการตรวจสอบ ลดความเสี่ยงจากการจำแนกรายได้ผิดประเภท และสนับสนุนการวางแผนภาษีอย่างเหมาะสมภายใต้หลักเกณฑ์ของกฎหมาย *หมายเหตุ: เนื้อหาอ้างอิงประมวลรัษฎากร คำวินิจฉัย และแนวปฏิบัติของกรมสรรพากรตามที่ระบุไว้ในหนังสือ ณ เวลาที่เรียบเรียง ซึ่งอาจมีการเปลี่ยนแปลง ผู้อ่านควรตรวจสอบหลักเกณฑ์ล่าสุดของปีภาษีที่เกี่ยวข้องและพิจารณาข้อเท็จจริงของแต่ละกิจการก่อนนำไปใช้จริง*"
สินค้าที่เกี่ยวข้อง


คะแนนรีวิวจากผู้ซื้อจริง
0 เต็ม 5 ดาว
0 คน
0
0
0
0
0

คู่มือประเด็นทางภาษีสรรพากร สำหรับแพทย์ โรงพยาบาล คลินิก สถานพยาบาล และสถานเสริมความงาม
อี-บุ๊ค
ราคาปกติ
คู่มือประเด็นทางภาษีสรรพากร สำหรับแพทย์ โรงพยาบาล คลินิก สถานพยาบาล และสถานเสริมความงาม
฿ 359.00