


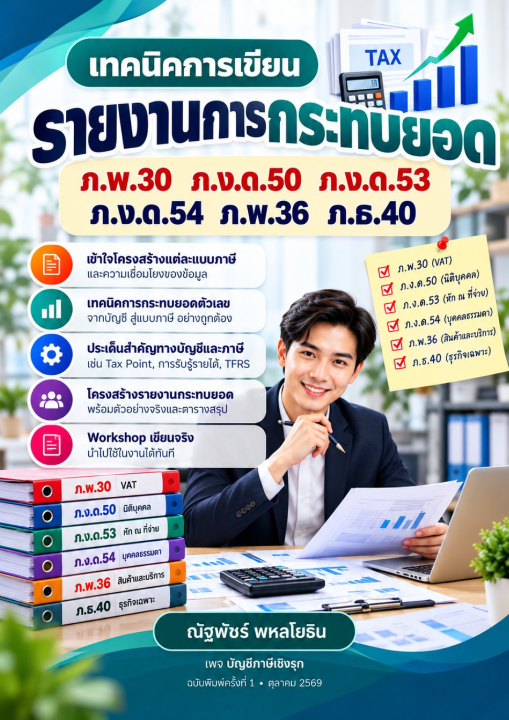
เทคนิคการเขียนรายงานการกระทบยอด ภ.พ.30 ภ.ง.ด.50 ภ.ง.ด.53 ภ.ง.ด.54 ภ.พ.36 ภ.ธ.40
อี-บุ๊ค
฿ 359.00
659.00
ประหยัด 45 %
สามารถสอบถามเพิ่มเติมหรือสั่งไซส์/สี ได้ที่นี่

ข้อมูลหนังสือ
Barcode : 3000000043464
ISBN : 9786169543541
ปีพิมพ์ : 1 / 2569
หมวดหนังสือ : การคลัง/ภาษีอากร
รายละเอียดสินค้า : เทคนิคการเขียนรายงานการกระทบยอด ภ.พ.30 ภ.ง.ด.50 ภ.ง.ด.53 ภ.ง.ด.54 ภ.พ.36 ภ.ธ.40
"การจัดทำบัญชีและยื่นแบบภาษีของนิติบุคคลเกี่ยวข้องกับข้อมูลหลายชุด ทั้งงบการเงิน รายได้และค่าใช้จ่ายทางบัญชี แบบภาษีมูลค่าเพิ่ม ภาษีเงินได้นิติบุคคล ภาษีเงินได้หัก ณ ที่จ่าย และภาษีที่เกี่ยวข้องกับการจ่ายเงินไปต่างประเทศ อย่างไรก็ตาม ตัวเลขที่ปรากฏในแบบภาษีแต่ละฉบับไม่จำเป็นต้องเท่ากันเสมอไป เนื่องจากกฎหมายภาษีแต่ละประเภทกำหนดหลักเกณฑ์การรับรู้รายได้ รายจ่าย และจุดเกิดภาระภาษีแตกต่างกัน หากกิจการไม่สามารถอธิบายความแตกต่างดังกล่าวได้อย่างมีเหตุผลและมีเอกสารรองรับ อาจเกิดความเสี่ยงเมื่อได้รับการตรวจสอบหรือเรียกชี้แจงจากกรมสรรพากร หนังสือเล่มนี้จัดทำขึ้นเพื่อถ่ายทอดความรู้และแนวทางปฏิบัติในการวิเคราะห์ผลต่างระหว่างแบบภาษีและงบการเงิน พร้อมแนะนำเทคนิคการจัดทำรายงานกระทบยอดอย่างเป็นระบบ ครอบคลุมแบบ ภ.พ.30 ภ.ง.ด.50 ภ.ง.ด.53 ภ.ง.ด.54 ภ.พ.36 และ ภ.ธ.40 โดยอธิบายสาเหตุของผลต่างที่เกิดจากหลักเกณฑ์ทางภาษี ลักษณะการประกอบธุรกิจ รายได้และค่าใช้จ่าย ตลอดจนการรับรู้รายได้ตามมาตรฐานการรายงานทางการเงิน เพื่อให้ผู้อ่านสามารถจัดทำรายงานที่แสดงความเชื่อมโยงของข้อมูลและใช้เป็นหลักฐานประกอบการชี้แจงได้อย่างเหมาะสม เนื้อหาเริ่มต้นจากความสำคัญและความจำเป็นของการกระทบยอด โดยอธิบายบทบาทของรายงานกระทบยอดในฐานะเครื่องมือควบคุมภายใน ช่วยตรวจพบข้อผิดพลาดในการบันทึกบัญชีและการยื่นแบบภาษี รวมถึงใช้เตรียมความพร้อมสำหรับการตรวจสอบภาษี จากนั้นนำเสนอความแตกต่างระหว่างรายการทางบัญชีกับรายการทางภาษี ทั้งผลต่างชั่วคราวและผลต่างถาวร พร้อมอธิบายการจัดทำกระดาษทำการปรับปรุงกำไรสุทธิทางบัญชีเป็นกำไรสุทธิทางภาษี และผลกระทบที่เกี่ยวข้องกับภาษีเงินได้รอการตัดบัญชีตามมาตรฐานการบัญชีที่เกี่ยวข้อง หนังสืออธิบายข้อพิจารณาในการกระทบยอดระหว่าง ภ.ง.ด.50 ภ.พ.30 และ ภ.ง.ด.53 ผ่านตัวอย่างสถานการณ์ที่พบได้ในการดำเนินธุรกิจ เช่น การขายสินค้าพร้อมรับเงินมัดจำล่วงหน้า การจ่ายค่าบริการที่ยังไม่ได้ชำระเงิน และการให้บริการต่อเนื่องข้ามรอบระยะเวลาบัญชี เพื่อให้ผู้อ่านเข้าใจว่าความแตกต่างของจำนวนเงินหรือช่วงเวลาการรับรู้รายการอาจเกิดขึ้นได้จากหลักเกณฑ์ที่ใช้บังคับกับแต่ละภาษี ในส่วนของการกระทบยอดรายได้ระหว่าง ภ.ง.ด.50 และ ภ.พ.30 หนังสือรวบรวมกรณีศึกษาหลากหลายประเภท ได้แก่ รายได้ที่ได้รับยกเว้นภาษีมูลค่าเพิ่ม ความแตกต่างของการรับรู้รายได้จากการขายสินค้าและการให้บริการ รายการที่กฎหมายถือเป็นการขายแม้ไม่มีการขายจริง รายได้จากการนำเข้าและส่งออก การบริจาคสินค้าและทรัพย์สิน ค่าปรับ ค่าสินไหมทดแทน ค่าเสียหาย เงินช่วยเหลือ และเงินให้เปล่า ตลอดจนการนำสินค้าและบริการไปใช้ในกิจการของตนเอง นอกจากนี้ ยังกล่าวถึงการกระทบยอดในกรณีดอกเบี้ยและเงินปันผล รายได้จากกิจการที่ไม่อยู่ในระบบภาษีมูลค่าเพิ่ม การฝากขาย การให้บริการขนส่ง การขายพร้อมขนส่ง สินค้าขาดจากรายงานสินค้าและวัตถุดิบ การให้สินค้าทดลองใช้แก่ลูกค้า และการทำลายสินค้า โดยเน้นการพิจารณาข้อเท็จจริงและหลักเกณฑ์ทางภาษีที่เกี่ยวข้อง เพื่อช่วยให้ผู้ปฏิบัติงานสามารถอธิบายผลต่างได้อย่างมีเหตุผลและมีเอกสารสนับสนุน สำหรับธุรกรรมที่เกี่ยวข้องกับต่างประเทศ หนังสือครอบคลุมการกระทบยอด ภ.พ.30 กับ ภ.ง.ด.53 ภ.ง.ด.54 และ ภ.พ.36 โดยยกตัวอย่างกรณีการจ่ายเงินค่าบริการไปต่างประเทศ การซื้อสินค้าที่อยู่และส่งมอบนอกประเทศ การนำบริการจากต่างประเทศมาใช้ในประเทศไทย และกรณีบริษัทต่างประเทศส่งบุคลากรเข้ามาให้บริการในประเทศไทย พร้อมชี้ให้เห็นประเด็นที่ควรพิจารณาเกี่ยวกับภาษีหัก ณ ที่จ่ายและภาษีมูลค่าเพิ่ม เพื่อให้การจัดทำรายงานครอบคลุมธุรกรรมที่มีลักษณะแตกต่างกัน หนังสือยังนำเสนอประเด็นการกระทบยอดภาษีมูลค่าเพิ่มกับภาษีธุรกิจเฉพาะตามแบบ ภ.ธ.40 รวมถึงรายได้จากการให้กู้ยืมเงิน ดอกเบี้ย และกรณีกรรมการให้กิจการกู้ยืมเงินโดยไม่คิดดอกเบี้ย ตลอดจนข้อพิจารณาเมื่อมีข้อเสนอให้ปรับยอด ภ.พ.30 และ ภ.ง.ด.50 ให้เท่ากัน โดยเน้นความสำคัญของการวิเคราะห์หลักเกณฑ์ทางกฎหมายและข้อเท็จจริงก่อนดำเนินการปรับปรุงข้อมูล ในด้านการจัดทำรายงาน หนังสือแนะนำการเตรียมข้อมูลที่จำเป็นต่อการกระทบยอด การวิเคราะห์ประเด็นที่กรมสรรพากรอาจตรวจสอบจากการยื่นแบบทั้งหกฉบับ และการพิจารณารายได้ตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่มีส่วนได้เสียสาธารณะ (PAEs) และกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) เปรียบเทียบกับรายได้ตาม ภ.ง.ด.50 พร้อมแนวทางจัดทำรายงานเชื่อมโยงข้อมูลตาม TFRS กับ ภ.ง.ด.50 และ ภ.พ.30 ช่วงท้ายของหนังสือมุ่งเน้นเทคนิคการเขียนรายงานกระทบยอด ตั้งแต่โครงสร้างรายงานที่แนะนำ การอธิบายสาเหตุของผลต่าง การอ้างอิงเอกสารประกอบ ไปจนถึงข้อผิดพลาดที่พบบ่อยในการจัดทำรายงาน พร้อม Workshop การเขียนรายงานกระทบยอดจากกรณีตัวอย่าง เพื่อให้ผู้อ่านได้เห็นแนวทางการนำหลักการไปประยุกต์ใช้กับงานบัญชีและภาษีในทางปฏิบัติ หนังสือเล่มนี้เหมาะสำหรับนักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี ผู้บริหารฝ่ายบัญชีและการเงิน ผู้เชี่ยวชาญด้านภาษี และสำนักงานบัญชีที่รับผิดชอบการจัดทำงบการเงินและยื่นแบบภาษีของนิติบุคคล รวมถึงผู้ที่ต้องการพัฒนาทักษะการวิเคราะห์ข้อมูลทางบัญชีและภาษีเพื่อรองรับการตรวจสอบอย่างเป็นระบบ ผู้อ่านจะได้รับความรู้ในการวิเคราะห์และอธิบายผลต่างระหว่างแบบภาษีทั้งหกฉบับกับงบการเงิน แยกแยะผลต่างที่เกิดจากหลักเกณฑ์ทางภาษีกับข้อผิดพลาดในการจัดทำบัญชี ตรวจสอบรายการรายได้และรายจ่ายที่เกี่ยวข้องกับ VAT ภาษีเงินได้นิติบุคคล ภาษีหัก ณ ที่จ่าย และภาษีธุรกิจเฉพาะ ตลอดจนจัดทำรายงานกระทบยอดพร้อมเอกสารอ้างอิง เพื่อเพิ่มความพร้อมในการชี้แจงต่อกรมสรรพากรและช่วยให้การปฏิบัติงานบัญชีและภาษีมีความถูกต้อง ตรวจสอบย้อนกลับได้ และเป็นระบบมากยิ่งขึ้น *หมายเหตุ: เนื้อหาอ้างอิงประมวลรัษฎากร คำสั่ง ประกาศ คำวินิจฉัยของกรมสรรพากร และมาตรฐานการรายงานทางการเงินตามที่ระบุไว้ในหนังสือ ณ เวลาที่เรียบเรียง ซึ่งอาจมีการเปลี่ยนแปลง ผู้อ่านควรตรวจสอบหลักเกณฑ์ฉบับล่าสุดและพิจารณาข้อเท็จจริงของแต่ละกิจการก่อนนำไปใช้จริง*"
สินค้าที่เกี่ยวข้อง


คะแนนรีวิวจากผู้ซื้อจริง
0 เต็ม 5 ดาว
0 คน
0
0
0
0
0

เทคนิคการเขียนรายงานการกระทบยอด ภ.พ.30 ภ.ง.ด.50 ภ.ง.ด.53 ภ.ง.ด.54 ภ.พ.36 ภ.ธ.40
อี-บุ๊ค
ราคาปกติ
เทคนิคการเขียนรายงานการกระทบยอด ภ.พ.30 ภ.ง.ด.50 ภ.ง.ด.53 ภ.ง.ด.54 ภ.พ.36 ภ.ธ.40
฿ 359.00