


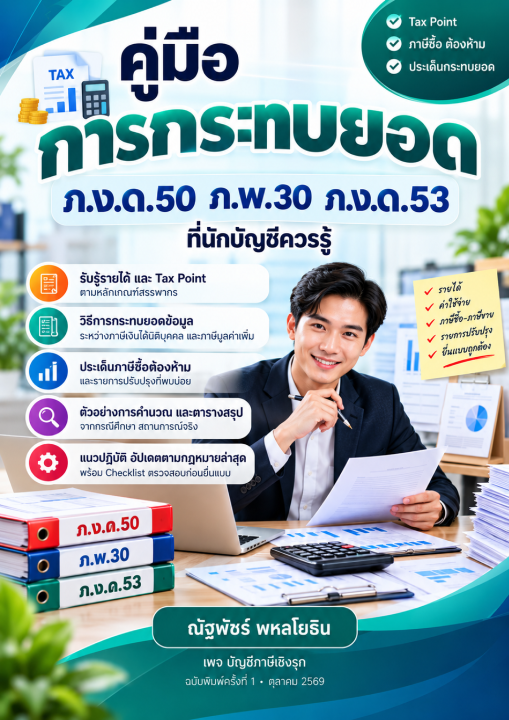
คู่มือการกระทบยอด ภ.ง.ด.50 ภ.พ.30 ภ.ง.ด.53 ที่นักบัญชีควรรู้
อี-บุ๊ค
฿ 359.00
659.00
ประหยัด 45 %
สามารถสอบถามเพิ่มเติมหรือสั่งไซส์/สี ได้ที่นี่

ข้อมูลหนังสือ
Barcode : 3000000043462
ISBN : 9786169543527
ปีพิมพ์ : 1 / 2569
หมวดหนังสือ : การคลัง/ภาษีอากร
รายละเอียดสินค้า : คู่มือการกระทบยอด ภ.ง.ด.50 ภ.พ.30 ภ.ง.ด.53 ที่นักบัญชีควรรู้
"การจัดทำบัญชีและยื่นแบบภาษีของนิติบุคคลจำเป็นต้องอาศัยข้อมูลที่ถูกต้องและสอดคล้องกันระหว่างงบการเงิน รายได้ตามหลักเกณฑ์ทางภาษี ยอดขายที่นำมาคำนวณภาษีมูลค่าเพิ่ม และรายจ่ายที่เกี่ยวข้องกับการหักภาษี ณ ที่จ่าย อย่างไรก็ตาม ข้อมูลในแบบ ภ.ง.ด.50 ภ.พ.30 และ ภ.ง.ด.53 อาจมีจำนวนแตกต่างกันได้ เนื่องจากแต่ละภาษีมีหลักเกณฑ์การรับรู้รายได้ จุดเกิดภาระภาษี และฐานการคำนวณที่แตกต่างกัน หากไม่สามารถอธิบายผลต่างเหล่านี้ได้อย่างชัดเจน อาจนำไปสู่ความเสี่ยงในการถูกตรวจสอบและประเมินภาษีเพิ่มเติม หนังสือเล่มนี้จัดทำขึ้นเพื่อรวบรวมหลักการและแนวทางการกระทบยอดแบบภาษีทั้งสามประเภท โดยเริ่มจากการทำความเข้าใจหลักเกณฑ์การรับรู้รายได้และรายจ่ายของนิติบุคคลตามเกณฑ์สิทธิ (Accrual Basis) สำหรับการยื่นแบบ ภ.ง.ด.50 หลักเกณฑ์ภาษีมูลค่าเพิ่มและจุดเกิดภาระภาษี (Tax Point) สำหรับแบบ ภ.พ.30 ตลอดจนหลักเกณฑ์การหักภาษีเงินได้ ณ ที่จ่ายและการจัดทำหนังสือรับรองการหักภาษี ณ ที่จ่าย สำหรับแบบ ภ.ง.ด.53 เพื่อให้ผู้อ่านเข้าใจความสัมพันธ์และความแตกต่างของข้อมูลในแต่ละแบบภาษีอย่างเป็นระบบ เนื้อหาครอบคลุมการกำหนดจุดรับรู้รายได้ตามประเภทธุรกรรม เช่น การขายสินค้า การขายแบบผ่อนชำระหรือเช่าซื้อ การให้บริการครั้งเดียว การให้บริการต่อเนื่อง ดอกเบี้ยรับ และค่าเช่า พร้อมอธิบายความแตกต่างระหว่างหลักเกณฑ์ทางภาษีกับหลักการรับรู้รายได้ตามมาตรฐานการรายงานทางการเงิน TFRS 15 รวมถึงการพิจารณารายจ่ายต้องห้ามและรายจ่ายที่เกี่ยวเนื่องกับรายได้ เพื่อช่วยให้ผู้ปฏิบัติงานสามารถจัดทำรายการปรับปรุงกำไรสุทธิทางบัญชีเป็นกำไรสุทธิทางภาษีได้อย่างเหมาะสม ในส่วนของภาษีมูลค่าเพิ่ม หนังสืออธิบาย Tax Point สำหรับการขายสินค้าและการให้บริการ ฐานภาษีมูลค่าเพิ่ม และภาษีซื้อต้องห้าม ตลอดจนประเด็นที่ต้องพิจารณาเมื่อนำข้อมูลจากเอกสารทางการค้าและเอกสารทางบัญชีมาเปรียบเทียบกับยอดขายที่ยื่นในแบบ ภ.พ.30 เพื่อช่วยให้ผู้อ่านตรวจสอบได้ว่าความแตกต่างของยอดขายหรือภาษีซื้อเกิดจากหลักเกณฑ์ที่แตกต่างกัน หรือเกิดจากข้อผิดพลาดที่จำเป็นต้องแก้ไข หนังสือยังนำเสนอกรณีศึกษาการกระทบยอดที่พบได้ในธุรกิจจริง ได้แก่ ธุรกิจซื้อมาขายไป การขายส่งออก การดำเนินงานในเขตปลอดอากรหรือเขตนิคมอุตสาหกรรม การฝากขายและการตั้งตัวแทนเพื่อขาย ตลอดจนกรณีการลดหนี้ ค่าความเสียหาย ค่าสินไหมทดแทน ค่าปรับ และดอกเบี้ยจากการผิดนัดหรือส่งสินค้าล่าช้า พร้อมพิจารณาประเด็นการใช้เอกสารประกอบการรับรู้รายได้และการกำหนด Tax Point ให้สอดคล้องกับลักษณะของแต่ละธุรกรรม อีกประเด็นสำคัญคือการใช้อัตราแลกเปลี่ยนเงินตราต่างประเทศในการรับรู้รายได้เพื่อคำนวณภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม และภาษีหัก ณ ที่จ่าย รวมถึงการนำสินค้าไปใช้ในกิจการ การส่งสินค้าตัวอย่างไปต่างประเทศ การจัดการสินค้าหรือทรัพย์สินเก่าที่ล้าสมัย ตกรุ่น หรือมีตำหนิ ตลอดจนการนำสินค้าเก่ามาเป็นส่วนลดในการซื้อสินค้าใหม่ (Trade-in) โดยเน้นการพิจารณาผลกระทบทางภาษีและเอกสารหลักฐานที่เกี่ยวข้อง นอกจากนี้ หนังสือยังครอบคลุมประเด็นรายจ่ายและภาษีซื้อ ทั้งกรณีการจ่ายเงินภายในประเทศและการจ่ายเงินไปต่างประเทศ รวมถึงการบริจาคสินค้า การใช้สิทธิประโยชน์ทางภาษีจากการบริจาค และข้อควรระวังในการจัดเตรียมหลักฐาน ตลอดจนการส่งเสริมการขาย เช่น การลด แลก แจก แถม และกิจกรรม Sales Promotion ที่อาจส่งผลต่อการรับรู้รายได้ รายจ่าย ภาษีมูลค่าเพิ่ม และหน้าที่หักภาษี ณ ที่จ่าย ในส่วนท้าย หนังสืออธิบายผลกระทบเมื่อกรมสรรพากรประเมินภาษีมูลค่าเพิ่มเพิ่มเติม โดยพิจารณาทั้งกรณียอดขายที่ไม่ได้นำมาคำนวณภาษีมูลค่าเพิ่มและกรณีภาษีซื้อต้องห้ามถูกประเมินเพิ่ม พร้อมแนวทางรับมือและป้องกันความเสี่ยงผ่านการจัดทำรายงานกระทบยอด การเก็บเอกสารประกอบ และการจัดเตรียมคำอธิบายผลต่างระหว่างข้อมูลบัญชีกับแบบภาษีให้สามารถตรวจสอบย้อนกลับได้ หนังสือเล่มนี้เหมาะสำหรับนักบัญชี ผู้ทำบัญชี ผู้สอบบัญชี ผู้ประกอบวิชาชีพด้านภาษี ผู้บริหารฝ่ายบัญชีและการเงิน ตลอดจนสำนักงานบัญชีที่รับผิดชอบการจัดทำงบการเงินและยื่นแบบภาษีของนิติบุคคล ซึ่งต้องการเพิ่มความเข้าใจเกี่ยวกับการกระทบยอดภาษีและการตรวจสอบความสอดคล้องของข้อมูลก่อนยื่นแบบ ผู้อ่านจะได้รับความรู้ในการแยกแยะหลักเกณฑ์การรับรู้รายได้ทางบัญชีและทางภาษี ตรวจสอบ Tax Point วิเคราะห์ผลต่างระหว่าง ภ.ง.ด.50 ภ.พ.30 และ ภ.ง.ด.53 พิจารณาภาษีซื้อและรายจ่ายที่เกี่ยวข้อง ตลอดจนจัดเตรียมเอกสารและกระดาษทำการกระทบยอดเพื่อรองรับการตรวจสอบ ช่วยลดความผิดพลาดในการยื่นแบบและเพิ่มความพร้อมในการชี้แจงเมื่อมีการตรวจสอบหรือประเมินภาษี *หมายเหตุ: เนื้อหาอ้างอิงประมวลรัษฎากร คำสั่ง ประกาศ คำวินิจฉัยของกรมสรรพากร และมาตรฐานการรายงานทางการเงินตามที่ระบุไว้ในหนังสือ ณ เวลาที่จัดทำ ซึ่งอาจมีการเปลี่ยนแปลง ผู้อ่านควรตรวจสอบหลักเกณฑ์ล่าสุดและพิจารณาข้อเท็จจริงของแต่ละกิจการก่อนนำไปใช้จริง*"
สินค้าที่เกี่ยวข้อง


คะแนนรีวิวจากผู้ซื้อจริง
0 เต็ม 5 ดาว
0 คน
0
0
0
0
0

คู่มือการกระทบยอด ภ.ง.ด.50 ภ.พ.30 ภ.ง.ด.53 ที่นักบัญชีควรรู้
อี-บุ๊ค
ราคาปกติ
คู่มือการกระทบยอด ภ.ง.ด.50 ภ.พ.30 ภ.ง.ด.53 ที่นักบัญชีควรรู้
฿ 359.00